Comprar uma mercadoria com ICMS-ST não significa que o varejista possa simplesmente registrar a nota fiscal e colocar o produto à venda. Antes disso, é necessário verificar se a tributação informada pelo fornecedor corresponde ao produto, à operação realizada e às regras vigentes no estado de destino.
Uma classificação incorreta pode produzir efeitos em várias etapas da operação. O comércio pode receber uma mercadoria que deveria ter chegado com o imposto retido, recolher uma antecipação que não era necessária, cadastrar o produto com tributação equivocada ou tratar como tributação normal um item sujeito à substituição tributária.
O problema se torna ainda mais sensível nas compras interestaduais. Dependendo da mercadoria, do estado de origem, do estado de destino e dos acordos existentes entre as unidades federadas, a responsabilidade pelo recolhimento pode estar com o fornecedor ou recair sobre o estabelecimento adquirente.
Por isso, conferir a substituição tributária para comércio exige cruzar dados da nota fiscal com o cadastro da mercadoria e a legislação aplicável.
Essa revisão integra uma gestão fiscal mais ampla, como explica o conteúdo sobre assessoria tributária para o comércio.
A seguir, veja como realizar essa análise e quais campos merecem maior atenção nas compras.
O que é substituição tributária para comércio?
A substituição tributária para comércio é uma sistemática do ICMS em que a responsabilidade pelo recolhimento do imposto de determinadas operações da cadeia é atribuída a um contribuinte específico, chamado substituto tributário.
No modelo mais conhecido, o fabricante, importador, distribuidor ou outro responsável recolhe antecipadamente o ICMS correspondente às operações subsequentes.
A Lei Complementar nº 87/1996, conhecida como Lei Kandir, prevê que a legislação estadual pode atribuir a contribuinte ou depositário a responsabilidade pelo pagamento do imposto, inclusive em relação a operações antecedentes, concomitantes ou subsequentes.
Para o comércio, portanto, receber mercadoria com ICMS-ST exige saber se a retenção foi efetuada corretamente e se ainda existe alguma obrigação tributária relacionada à entrada.
Em termos práticos: o comerciante não deve avaliar somente se existe um valor de ICMS-ST destacado na NF-e. É necessário confirmar se o produto está realmente sujeito ao regime, quem deveria recolher o imposto e se os parâmetros utilizados no documento estão corretos.
Por que o comércio precisa conferir o ICMS-ST nas compras?
Um erro frequente é presumir que toda responsabilidade tributária termina quando o fornecedor emite a NF-e.
Na prática, o estabelecimento comprador também precisa verificar se a nota fiscal está coerente com a mercadoria recebida.
Essa conferência faz parte das obrigações fiscais e contábeis do comércio e ajuda a identificar situações como:
- produto enquadrado indevidamente em substituição tributária;
- mercadoria sujeita ao regime recebida sem a retenção esperada;
- utilização incorreta de NCM ou CEST;
- CST ou CSOSN incompatível com a operação;
- cálculo divergente da base de ICMS-ST;
- compra interestadual com obrigação de antecipação não identificada;
- cadastro fiscal interno incompatível com a documentação de entrada.
Essa análise é particularmente relevante porque a substituição tributária não depende apenas do nome comercial do produto.
É necessário observar sua classificação fiscal, descrição, segmento, finalidade, origem da operação e legislação da unidade federada envolvida.
Em São Paulo, por exemplo, a Portaria CAT nº 68/2019, atualizada por atos posteriores, relaciona mercadorias submetidas ao regime de substituição tributária com retenção antecipada do ICMS no estado.
Como conferir a substituição tributária para comércio na prática?
Uma conferência consistente pode seguir uma sequência padronizada antes da escrituração definitiva da compra.
O objetivo é não depender de um único campo da nota fiscal para decidir qual tratamento tributário aplicar.
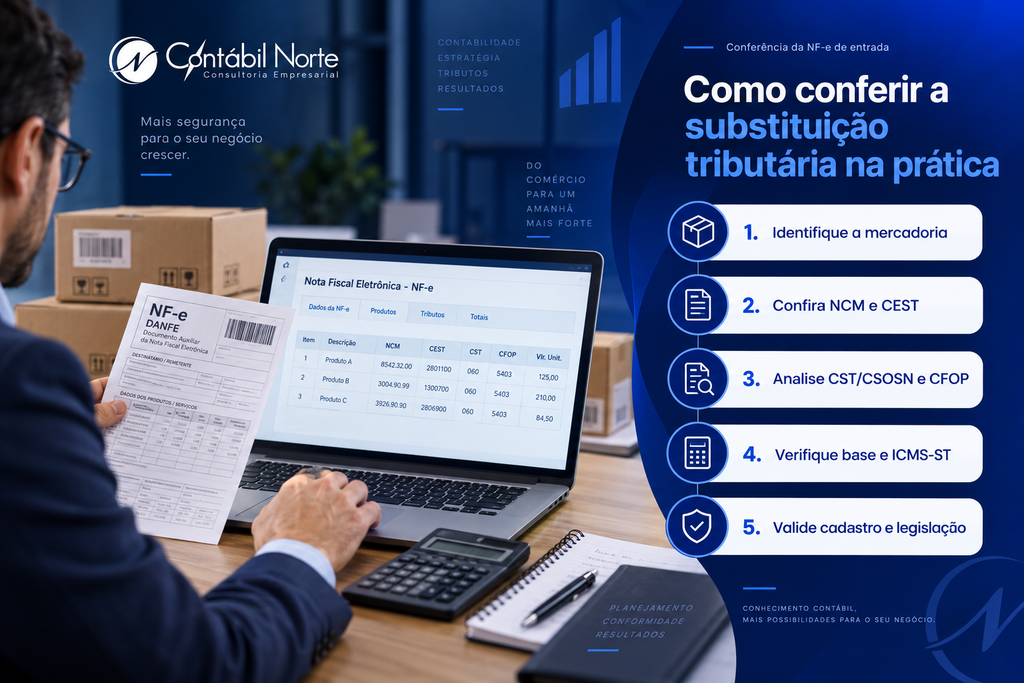
1. Identifique exatamente a mercadoria adquirida
O primeiro passo é determinar qual produto efetivamente entrou no estoque.
Não basta considerar descrições genéricas como:
- peças;
- bebidas;
- cosméticos;
- materiais elétricos;
- produtos de limpeza;
- alimentos.
A composição, finalidade, apresentação e características comerciais podem interferir no enquadramento tributário. Uma descrição incompleta no cadastro interno também pode fazer com que produtos diferentes sejam tratados como se possuíssem a mesma tributação.
2. Confira a NCM
A Nomenclatura Comum do Mercosul, ou NCM, é uma das principais referências utilizadas para classificar mercadorias e determinar seu tratamento fiscal.
Compare a NCM constante na NF-e com:
- a descrição técnica do produto;
- o cadastro utilizado pela empresa;
- a classificação adotada pelo fornecedor;
- a legislação relacionada à mercadoria.
A classificação fiscal não deve ser definida apenas de acordo com a tributação considerada mais favorável. Havendo dúvida relevante sobre a NCM, a empresa deve revisar tecnicamente a classificação antes de replicá-la no ERP e nas operações posteriores.
3. Verifique o CEST
O CEST é o Código Especificador da Substituição Tributária e integra a identificação de mercadorias abrangidas pelas regras nacionais relacionadas à substituição tributária e à antecipação do ICMS.
Na prática, o código auxilia a relacionar determinado produto aos segmentos contemplados pela sistemática.
Existe, porém, uma distinção importante: a presença de um CEST não deve ser interpretada isoladamente como prova de que toda operação com aquela mercadoria está sujeita ao ICMS-ST.
O enquadramento precisa considerar conjuntamente a descrição da mercadoria, sua classificação fiscal, o segmento, a legislação estadual e as características da operação.
4. Analise CST ou CSOSN
Outro ponto da NF-e que merece revisão é o código utilizado para representar a situação tributária do ICMS.
Empresas submetidas ao regime normal utilizam CST. Já os contribuintes optantes pelo Simples Nacional utilizam CSOSN nas situações previstas pelas regras do regime.
O código demonstra como o emitente tratou aquela operação. Uma incompatibilidade entre CST ou CSOSN, CFOP, valores de ICMS e demais informações pode indicar que o documento precisa ser revisto antes da escrituração.
5. Confira o CFOP e a origem da compra
O Código Fiscal de Operações e Prestações, o CFOP, ajuda a identificar a natureza da operação e se ela ocorre dentro ou fora do estado.
Essa informação ganha relevância porque uma compra interna e uma compra interestadual da mesma mercadoria podem exigir análises diferentes.
Nas operações interestaduais, devem ser considerados:
- estado de origem;
- estado de destino;
- mercadoria negociada;
- existência de protocolo ou convênio aplicável;
- responsabilidade atribuída ao remetente ou ao destinatário;
- eventuais regras estaduais de antecipação.
6. Verifique a base de cálculo e o valor do ICMS-ST
Quando houver retenção, não analise apenas a existência de um valor de ICMS-ST. É necessário compreender como ele foi formado.
A conferência pode envolver:
- base de cálculo utilizada;
- alíquota aplicável;
- Margem de Valor Agregado (MVA), quando prevista;
- MVA ajustada, quando aplicável à operação;
- preço final, pauta ou outro critério previsto na legislação;
- valor do ICMS próprio;
- valor do ICMS-ST;
- reduções de base de cálculo ou benefícios fiscais eventualmente aplicáveis.
A Lei Complementar nº 87/1996 disciplina critérios que podem integrar a formação da base de cálculo da substituição tributária, enquanto os detalhes operacionais dependem das normas aplicáveis a cada mercadoria e unidade federada.
7. Valide o cadastro antes da entrada definitiva no estoque
Depois de revisar a NF-e, compare as informações com o cadastro tributário utilizado pelo sistema da empresa.
A validação deve alcançar, conforme a operação:
- NCM;
- CEST;
- origem da mercadoria;
- CST ou CSOSN;
- CFOP;
- tratamento do ICMS;
- regras de entrada;
- regras aplicáveis às futuras saídas.
Esse cuidado evita um problema recorrente: receber corretamente uma mercadoria e, posteriormente, tributá-la de forma incorreta na venda porque o cadastro estava desatualizado ou mal parametrizado.
Quais informações da NF-e devem ser conferidas?
A tabela abaixo resume os principais pontos que podem ser analisados antes da escrituração e da integração da mercadoria ao estoque:
| Informação | O que conferir | Possível consequência de erro |
| NCM | Se corresponde efetivamente à mercadoria | Enquadramento tributário incorreto |
| CEST | Se é compatível com o produto e com a legislação aplicável | Aplicação indevida ou ausência de ST |
| CST/CSOSN | Tratamento tributário informado pelo emitente | Escrituração incompatível com a operação |
| CFOP | Natureza e origem da operação | Tratamento inadequado da entrada |
| Base do ICMS-ST | Critério utilizado na formação da base | Recolhimento maior ou menor do que o devido |
| ICMS-ST | Valor retido ou eventualmente devido | Diferenças fiscais e financeiras |
| Estado de origem | Regras aplicáveis à operação interestadual | Responsabilidade tributária não identificada |
| Cadastro interno | Coerência entre NF-e, ERP, estoque e regras de saída | Erros posteriores na tributação das vendas |
A melhor prática é realizar a validação por item, principalmente quando uma mesma nota reúne mercadorias com tratamentos fiscais diferentes.
O fornecedor sempre recolhe o ICMS-ST?
Não. Embora a situação mais conhecida seja aquela em que o fabricante, importador ou fornecedor atua como substituto tributário e recolhe antecipadamente o ICMS das etapas seguintes, essa lógica não deve ser aplicada automaticamente a qualquer compra.
Em operações interestaduais, é necessário avaliar a mercadoria e as regras existentes entre os estados envolvidos.
Em determinadas situações, o fornecedor pode não possuir a responsabilidade de realizar a retenção para o estado de destino. Dependendo da legislação estadual, a entrada pode exigir análise de antecipação ou outro procedimento por parte do destinatário.
Isso significa que uma nota sem ICMS-ST destacado não permite concluir, por si só, que nenhuma providência tributária será necessária.
A empresa deve confrontar o documento com as regras aplicáveis antes da escrituração e, quando necessário, corrigir eventuais inconsistências.
Essa revisão preventiva também é relevante em processos de regularização fiscal do comércio, especialmente quando falhas de cadastro ou apuração já se repetiram em períodos anteriores.
Aspectos fiscais que exigem atenção no ICMS-ST
Substituto e substituído tributário
A compreensão dessas duas figuras facilita a análise da operação.
O substituto tributário é aquele a quem a legislação atribui a responsabilidade pelo recolhimento do imposto correspondente a determinadas operações.
O substituído tributário é o participante da cadeia cuja parcela do imposto das operações abrangidas pela sistemática foi recolhida antecipadamente pelo responsável tributário.
No varejo, é comum que o estabelecimento atue como contribuinte substituído em determinados produtos. Isso, contudo, não elimina a necessidade de verificar cada operação.
Operação interna e interestadual não são equivalentes
Um dos erros mais relevantes ocorre quando a empresa replica automaticamente o tratamento tributário de uma compra interna em uma operação interestadual.
As unidades federadas possuem regras próprias e podem celebrar convênios ou protocolos que interferem na atribuição de responsabilidade tributária.
Por isso, uma análise de ICMS-ST deve considerar conjuntamente:
- a mercadoria;
- a NCM e a descrição do item;
- o estado de origem;
- o estado de destino;
- o fornecedor envolvido;
- a natureza da operação;
- a legislação estadual;
- eventuais acordos entre as unidades federadas.
Simples Nacional também pode ser afetado pela substituição tributária
Estar no Simples Nacional não elimina automaticamente a aplicação da substituição tributária.
Quando uma mercadoria ou operação está sujeita à sistemática, as regras específicas de ICMS-ST precisam ser consideradas mesmo que o comércio seja optante pelo Simples.
Por isso, utilizar apenas a alíquota calculada no PGDAS-D como referência não é suficiente para determinar todo o tratamento tributário das mercadorias comercializadas.
Ressarcimento e complemento exigem análise específica
O ICMS-ST trabalha, em diversas hipóteses, com recolhimento antecipado baseado em uma base de cálculo presumida.
Dependendo da legislação vigente e da operação efetivamente realizada, podem existir situações relacionadas a ressarcimento ou complemento do imposto.
Essas hipóteses não devem ser tratadas como créditos ou débitos automáticos. A empresa precisa verificar a norma estadual, demonstrar as operações envolvidas e observar os procedimentos de escrituração e comprovação exigidos pelo Fisco.
ICMS-ST interfere na formação do preço de venda?
Sim. Embora o tratamento contábil e tributário dependa de cada operação, o custo tributário relacionado à compra precisa ser corretamente identificado para que a empresa tenha uma visão confiável do custo da mercadoria.
Uma classificação errada pode distorcer o custo registrado e, consequentemente, afetar margem, markup e análise de rentabilidade.
Por isso, a conferência tributária também se conecta à precificação de produtos no comércio. Comparar fornecedores somente pelo preço unitário, sem considerar efeitos tributários, fretes, despesas e condições da operação, pode levar a decisões comerciais inadequadas.
Como a Reforma Tributária afeta essa conferência?
Em 2026, conferir corretamente documentos fiscais e cadastros ganhou ainda mais relevância devido à implementação da Reforma Tributária do Consumo.
O ICMS não foi extinto em 2026. De acordo com o cronograma oficial da Reforma Tributária do Consumo, 2026 marca a fase inicial de implementação da CBS e do IBS. A transição do ICMS e do ISS para o IBS ocorre gradualmente entre 2029 e 2032, com vigência integral do novo modelo prevista para 2033.
Isso significa que as regras atuais do ICMS e do ICMS-ST continuam relevantes durante o período de transição.
Ao mesmo tempo, empresas precisam preparar sistemas, cadastros e rotinas para os novos tributos. Para contribuintes alcançados pelo cronograma geral, a Receita Federal e o Comitê Gestor do IBS estabeleceram novos requisitos de documentos fiscais eletrônicos relacionados à CBS e ao IBS.
Existem datas específicas conforme o documento e o perfil do contribuinte, inclusive tratamento próprio para empresas do Simples Nacional.
Na prática, a área fiscal precisa acompanhar simultaneamente:
- as regras atuais do ICMS;
- a substituição tributária;
- o cadastro tributário das mercadorias;
- os novos campos dos documentos fiscais eletrônicos;
- a implementação da CBS e do IBS;
- as regras específicas aplicáveis ao Simples Nacional durante a transição.
NCM incorreta, descrições genéricas, CEST inconsistentes e parametrizações antigas tendem a produzir impactos maiores quando essas informações alimentam ERPs, sistemas de emissão fiscal, controles de estoque e processos automatizados.
Exemplo prático de conferência de uma compra
Imagine um comércio paulista que recebe mercadorias de um fornecedor localizado em outro estado.
A equipe fiscal identifica que determinado produto pertence a um segmento que possui mercadorias sujeitas à substituição tributária em São Paulo.
A análise não deve parar nessa informação.
O procedimento pode seguir esta sequência:
- identificar exatamente a mercadoria recebida;
- confirmar a NCM utilizada;
- verificar se a descrição e a NCM correspondem ao enquadramento previsto na legislação paulista;
- conferir o CEST relacionado ao produto, quando aplicável;
- avaliar as regras da operação entre o estado de origem e São Paulo;
- identificar quem possui responsabilidade pelo recolhimento;
- conferir CST ou CSOSN, CFOP e demais informações da NF-e;
- verificar os valores e a base de cálculo utilizados;
- avaliar se existe alguma obrigação atribuída ao destinatário;
- validar como o produto será cadastrado e tributado nas saídas futuras.
Esse procedimento reduz a dependência de uma única informação da NF-e e cria uma trilha de conferência mais segura.
Principais erros na substituição tributária para comércio
1. Confiar automaticamente na tributação do fornecedor
Receber uma NF-e autorizada não significa que a classificação tributária esteja necessariamente correta.
Impacto: o erro do fornecedor pode ser reproduzido na escrituração, no estoque e no cadastro interno.
Como evitar: criar uma rotina de validação das entradas, especialmente para novos produtos, novos fornecedores ou mudanças na legislação.
2. Analisar somente a NCM
A NCM é relevante, mas a descrição da mercadoria e as regras legais também precisam ser consideradas.
Impacto: itens classificados em posições semelhantes podem receber tratamentos tributários diferentes conforme suas características e enquadramento.
Como evitar: cruzar NCM, descrição, CEST, segmento e legislação aplicável.
3. Achar que CEST significa ICMS-ST automático
O CEST é um identificador relevante, mas não substitui a análise da operação.
Impacto: a empresa pode aplicar a substituição tributária indevidamente ou deixar de cumprir uma obrigação existente.
Como evitar: confirmar o efetivo enquadramento da mercadoria na legislação da unidade federada correspondente.
4. Ignorar compras interestaduais
O fato de o fornecedor não ter retido ICMS-ST não encerra necessariamente a análise tributária.
Impacto: uma obrigação atribuída ao destinatário pode não ser identificada no momento correto.
Como evitar: verificar a legislação do estado de destino e os acordos aplicáveis à operação.
5. Manter cadastro tributário desatualizado
Esse problema pode permanecer invisível até que a empresa acumule várias operações incorretas.
Impacto: erros em NF-e, escrituração, apuração, estoque, precificação e obrigações acessórias.
Como evitar: estabelecer revisões periódicas e atualizar os parâmetros sempre que houver mudanças normativas ou inclusão de novos produtos.
6. Não conciliar compra, estoque e venda
A conferência não deve acabar no lançamento da entrada.
Impacto: a mercadoria pode ser recebida sob determinado tratamento tributário e posteriormente vendida com uma parametrização incompatível.
Como evitar: integrar cadastro de produtos, fiscal, compras, estoque, faturamento e contabilidade.
Benefícios de conferir corretamente o ICMS-ST
Uma rotina estruturada de análise produz efeitos que vão além do simples cumprimento das obrigações fiscais.
Entre os principais benefícios estão:
- redução do risco de recolhimentos incorretos;
- menor exposição a autuações e diferenças de imposto;
- maior capacidade de identificar pagamentos potencialmente indevidos;
- melhoria da qualidade do cadastro de mercadorias;
- mais segurança na formação de preços;
- escrituração fiscal mais consistente;
- maior controle sobre compras interestaduais;
- redução de retrabalho entre compras, estoque, fiscal e contabilidade;
- melhor preparação para a Reforma Tributária.
A qualidade dessas informações também melhora a tomada de decisão comercial. Quando a tributação faz parte da análise de compras, a empresa consegue comparar fornecedores considerando não apenas o preço apresentado na negociação, mas o custo efetivo da operação.
Perguntas frequentes sobre substituição tributária para comércio
Como saber se um produto tem substituição tributária?
É necessário verificar a classificação fiscal, a descrição da mercadoria, o CEST quando aplicável e a legislação do estado envolvido. A NCM isoladamente não deve ser usada como único critério para decidir se uma mercadoria está sujeita ao ICMS-ST.
Se a nota vier sem ICMS-ST, o comércio precisa pagar?
Depende da operação. Em determinadas compras, principalmente interestaduais, pode existir responsabilidade tributária do destinatário mesmo quando o fornecedor não efetuou a retenção. A legislação aplicável precisa ser verificada antes do registro definitivo da entrada.
Empresa do Simples Nacional pode comprar mercadoria sujeita ao ICMS-ST?
Sim. A opção pelo Simples Nacional não afasta automaticamente a substituição tributária. Mercadorias e operações abrangidas pelas regras específicas de ICMS-ST precisam receber o tratamento correspondente.
CEST e NCM são a mesma coisa?
Não. A NCM é utilizada para classificar mercadorias na Nomenclatura Comum do Mercosul. O CEST é o Código Especificador da Substituição Tributária e auxilia na identificação de determinados produtos relacionados à sistemática de ST.
É possível recuperar ICMS-ST pago indevidamente?
Existem hipóteses de ressarcimento previstas na legislação, mas o direito depende da operação realizada, da legislação estadual e do cumprimento dos procedimentos exigidos. A empresa não deve tratar qualquer diferença como crédito automático sem análise técnica e documentação adequada.
A Reforma Tributária acabou com o ICMS-ST em 2026?
Não. O ICMS continua vigente durante o período de transição. Conforme o cronograma oficial, a redução gradual de ICMS e ISS em favor do IBS ocorre entre 2029 e 2032, com extinção desses tributos prevista para 2033.
O que o comércio deve revisar antes de registrar uma compra?
Uma conferência eficiente da substituição tributária para comércio deve responder a quatro perguntas principais: qual mercadoria foi comprada, qual regra tributária se aplica, quem possui responsabilidade pelo recolhimento e se a NF-e representa corretamente essa operação.
Na prática, isso significa conferir NCM, descrição, CEST, CST ou CSOSN, CFOP, origem da compra, base de cálculo, valores de ICMS-ST, regras estaduais e cadastro interno antes de simplesmente importar o documento para o sistema.
Nas operações interestaduais, a atenção precisa ser maior porque a relação entre estado de origem, estado de destino e mercadoria pode alterar a responsabilidade tributária.
Além disso, durante a implementação da Reforma Tributária, a qualidade do cadastro fiscal ganha uma segunda função: preparar a empresa para CBS, IBS, novos campos dos documentos eletrônicos e mudanças operacionais que continuarão ocorrendo durante a transição.
Revise a tributação das compras com a Contábil Norte
Erros de ICMS-ST podem começar em uma única nota fiscal e se repetir por meses quando uma classificação ou parametrização incorreta é incorporada ao cadastro do produto.
A Contábil Norte atua com assessoria tributária, consultoria tributária, planejamento tributário e assessoria contábil, oferecendo suporte para empresas que precisam aumentar o controle sobre suas operações, revisar processos fiscais e reduzir riscos relacionados à apuração dos tributos.
Para comércios que realizam compras dentro e fora de São Paulo, a revisão de NCM, CEST, CFOP, CST ou CSOSN, documentos fiscais e parâmetros do ICMS-ST pode ajudar a identificar inconsistências antes que elas se acumulem e afetem a escrituração, o estoque, a formação de preços e as obrigações fiscais.
Fale com a equipe da Contábil Norte para avaliar a estrutura fiscal das compras e vendas da sua empresa e organizar seus processos tributários com mais segurança.