Clínicas de estética podem reunir procedimentos, equipamentos e profissionais de saúde bastante diferentes dentro da mesma operação. Essa diversidade gera uma dúvida tributária relevante: determinadas receitas da clínica podem receber o tratamento fiscal aplicável aos chamados serviços hospitalares?
A resposta depende muito menos do nome “clínica de estética” e muito mais daquilo que a empresa realmente executa. Procedimentos diretamente ligados à assistência e à promoção da saúde podem ter tratamento diferente de consultas, serviços meramente estéticos ou atividades de embelezamento.
No Lucro Presumido, essa classificação pode alterar significativamente a base utilizada no cálculo de IRPJ e CSLL. Porém, aplicar percentuais reduzidos apenas porque a clínica realiza procedimentos invasivos ou possui equipamentos médicos pode criar uma exposição fiscal relevante.
Por isso, antes de considerar a equiparação hospitalar em São Paulo, é necessário analisar conjuntamente os procedimentos realizados, a natureza das receitas, o contrato social, a organização empresarial, o regime tributário e a regularidade sanitária do estabelecimento.
Esse diagnóstico deve ser integrado à tributação para clínicas de estética em São Paulo, pois o enquadramento não pode ser analisado de forma isolada da estrutura fiscal da empresa.
O que é equiparação hospitalar em São Paulo?
A equiparação hospitalar em São Paulo é uma expressão utilizada no mercado tributário para representar o tratamento previsto para determinadas receitas decorrentes de serviços hospitalares e atividades de saúde no regime do Lucro Presumido.
Quando os requisitos legais são atendidos, determinadas receitas podem utilizar percentual de presunção de 8% para o IRPJ e 12% para a CSLL, em vez dos 32% normalmente aplicados a diversas prestações de serviços.
Isso não significa que a clínica passe juridicamente a ser um hospital. O ponto central é identificar se os serviços prestados possuem natureza compatível com as atividades hospitalares previstas na legislação e na jurisprudência, além de verificar se a empresa atende às demais exigências legais.
A principal base normativa está no artigo 15 da Lei nº 9.249/1995, que disciplina os percentuais de presunção utilizados na apuração do IRPJ pelo Lucro Presumido.
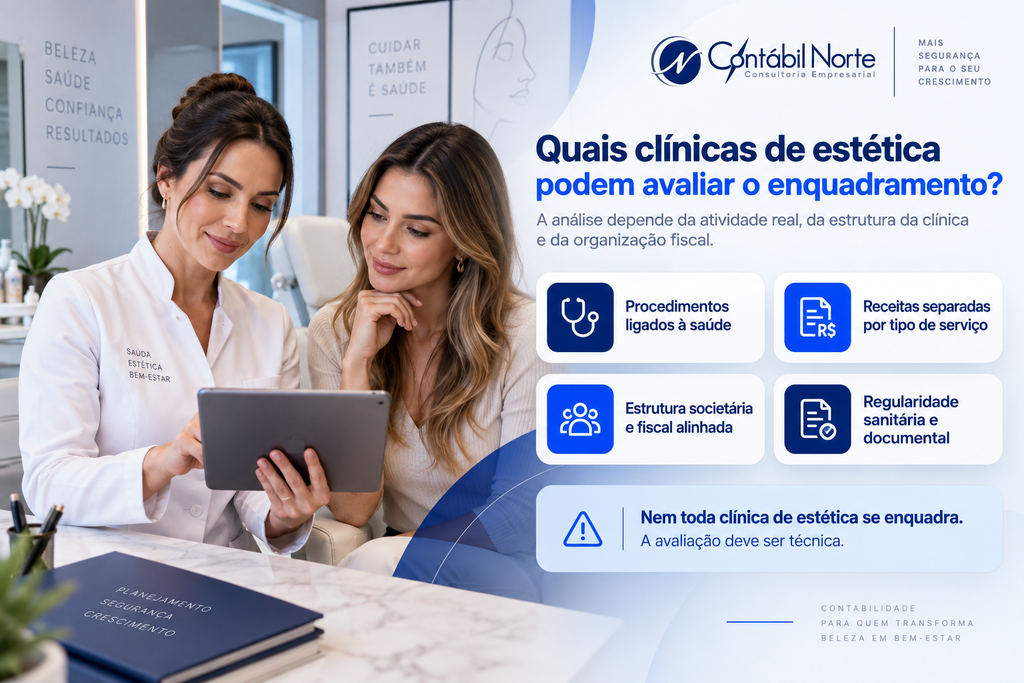
Quais clínicas de estética podem avaliar o enquadramento?
Não existe uma regra segundo a qual toda clínica estética pode utilizar o tratamento tributário destinado aos serviços hospitalares. Também não há uma lista simplificada em que determinado nome de procedimento produza automaticamente o enquadramento.
A análise deve partir do serviço concretamente prestado, da forma como ele é executado e da estrutura jurídica, sanitária e operacional da clínica.
O Superior Tribunal de Justiça consolidou no Tema Repetitivo 217 do STJ que o conceito de serviços hospitalares deve ser interpretado de maneira objetiva, considerando a atividade desenvolvida pelo contribuinte.
De acordo com esse entendimento, são relevantes os serviços vinculados às atividades normalmente realizadas por hospitais e diretamente direcionados à promoção da saúde.
As simples consultas médicas, por outro lado, não se enquadram nesse conceito apenas por serem realizadas em uma clínica.
Clínicas predominantemente voltadas ao embelezamento
Serviços de estética não médica, embelezamento e procedimentos sem características de assistência à saúde não se tornam serviços hospitalares apenas porque são realizados em um estabelecimento denominado clínica.
Da mesma forma, possuir aparelhos modernos, salas estruturadas ou equipamentos de alto valor não é suficiente, isoladamente, para justificar a utilização dos percentuais reduzidos.
A diferença entre atividade estética e atividade relacionada à assistência à saúde precisa ser observada inclusive durante a estruturação e a legalização de uma clínica de estética em São Paulo, pois CNAEs, licenças, contrato social e procedimentos efetivamente realizados precisam estar coerentes.
Clínicas que realizam procedimentos relacionados à saúde
A situação exige uma análise mais aprofundada quando a empresa realiza procedimentos executados por profissionais habilitados, com características assistenciais e estrutura específica para sua realização.
Nesse caso, é necessário verificar se cada atividade está efetivamente vinculada à promoção da saúde e se encontra dentro do alcance admitido pela Lei nº 9.249/1995, pelas normas tributárias e pela interpretação consolidada do STJ.
Essa avaliação ganha relevância em clínicas multidisciplinares, nas quais consultas, procedimentos médicos, tratamentos terapêuticos e serviços estéticos convencionais podem coexistir no mesmo CNPJ.
Equiparação hospitalar não transforma a clínica em hospital
Um dos equívocos mais comuns sobre o tema é interpretar a expressão “equiparação hospitalar” de maneira literal.
A clínica não precisa alterar seu nome para hospital, e a jurisprudência do STJ já afastou a ideia de que o benefício dependa necessariamente de estrutura de internação hospitalar.
O que precisa ser analisado é a natureza objetiva do serviço prestado. O entendimento consolidado pelo STJ considera serviços hospitalares aqueles vinculados às atividades desenvolvidas pelos hospitais e diretamente voltados à promoção da saúde, mesmo que sejam executados em outro tipo de estabelecimento.
Entretanto, isso não elimina outros requisitos estabelecidos pela legislação. Entre eles estão a forma de organização empresarial e a observância das normas sanitárias aplicáveis.
Portanto, a análise precisa considerar simultaneamente:
- a natureza efetiva dos procedimentos realizados;
- a relação dos serviços com atividades de promoção e assistência à saúde;
- a forma de constituição da empresa;
- o regime tributário utilizado;
- a regularidade sanitária;
- a documentação que sustenta cada tipo de receita.
Como funciona a equiparação hospitalar na prática?
Uma análise tecnicamente consistente deve começar pela operação real da clínica, e não apenas pelo cadastro do CNPJ. Na prática, o processo pode seguir as etapas abaixo.
1. Levantar todos os procedimentos realizados
O primeiro passo é mapear o portfólio efetivo da clínica.
Não basta consultar apenas os CNAEs registrados. É necessário identificar quais procedimentos são executados, quem os realiza, qual formação profissional é exigida, qual estrutura é utilizada e como cada serviço é faturado.
Esse levantamento também permite separar atividades com características distintas dentro da mesma empresa.
2. Classificar a natureza de cada receita
A redução dos percentuais de presunção não deve ser aplicada indiscriminadamente a todo o faturamento da clínica.
Uma empresa pode possuir, simultaneamente, receitas provenientes de consultas, procedimentos potencialmente enquadráveis e serviços exclusivamente estéticos.
Imagine, por exemplo, uma clínica com receita mensal de R$ 300 mil composta por:
- R$ 80 mil em consultas;
- R$ 150 mil em procedimentos ligados à área da saúde e que exigem análise específica;
- R$ 70 mil em serviços estéticos sem enquadramento hospitalar.
Aplicar um único percentual de presunção sobre todo o faturamento sem analisar a natureza das receitas pode gerar recolhimentos incorretos e exposição fiscal.
3. Verificar a organização societária
A legislação exige atenção à forma de constituição da prestadora dos serviços.
Por isso, contrato social, natureza jurídica, registro empresarial, objeto social e atividade efetivamente exercida precisam ser analisados antes da utilização dos percentuais diferenciados.
Essa etapa pode demandar ajustes societários e deve estar conectada a um planejamento tributário estruturado, evitando mudanças realizadas apenas para buscar redução de impostos sem sustentação operacional.
4. Conferir a regularidade sanitária
O enquadramento não depende apenas da legislação tributária. A clínica precisa manter sua operação compatível com as normas sanitárias aplicáveis aos serviços efetivamente executados.
A Anvisa orienta que estabelecimentos que oferecem serviços estéticos devem cumprir as normas sanitárias, manter estrutura adequada e possuir autorização compatível com suas atividades.
Na cidade de São Paulo, o licenciamento sanitário segue as regras municipais e a classificação de risco da atividade. A Prefeitura de São Paulo informa que as solicitações de licenciamento sanitário são realizadas pelo Portal Integrador Estadual VRE/REDESIM, observadas as particularidades de cada atividade.
5. Simular o impacto tributário
Somente após a validação das condições jurídicas e operacionais faz sentido projetar a possível economia.
A análise não deve considerar apenas IRPJ e CSLL. É preciso observar também:
- faturamento de cada atividade;
- margem de lucro;
- eventual adicional de IRPJ;
- PIS e Cofins;
- ISS;
- folha de pagamento;
- custos regulatórios;
- estrutura societária;
- demais efeitos do Lucro Presumido.
A economia obtida em um tributo não deve ser analisada isoladamente se a mudança de regime aumentar outros custos da operação.
6. Manter documentação que sustente o tratamento tributário
O enquadramento precisa ser demonstrável em eventual fiscalização.
Contrato social, licenciamento sanitário, relação de procedimentos, notas fiscais, registros contábeis, responsáveis técnicos, documentos profissionais e controles de segregação de receitas precisam estar alinhados.
Uma clínica que utiliza bases reduzidas na apuração tributária, mas possui documentos incompatíveis com os serviços declarados, aumenta significativamente o risco de questionamento fiscal.
Quais aspectos técnicos e fiscais exigem atenção?
A principal referência legislativa está na Lei nº 9.249/1995. Para diversas prestações de serviços, a legislação trabalha com percentual de presunção de 32%.
Entretanto, o dispositivo estabelece tratamento distinto para serviços hospitalares e determinadas atividades ligadas a diagnóstico e terapia, desde que atendidos os requisitos legais.
Entre as atividades expressamente mencionadas na legislação estão, conforme o caso:
- serviços hospitalares;
- auxílio diagnóstico e terapia;
- patologia clínica;
- imagenologia;
- anatomia patológica e citopatologia;
- medicina nuclear;
- análises e patologias clínicas.
Isso não significa que qualquer clínica que utilize equipamentos de diagnóstico ou realize procedimentos relacionados à saúde esteja automaticamente enquadrada. A atividade efetiva e os requisitos legais continuam sendo determinantes.
Os percentuais de 8% e 12% não são as alíquotas finais
Um erro técnico frequente é afirmar que o IRPJ “cai de 32% para 8%”.
Na realidade, 8% e 32% são percentuais utilizados para determinar a base presumida do IRPJ. Eles não correspondem diretamente à alíquota final do imposto.
Em uma receita hipotética de R$ 100.000:
- com presunção de 32%, a base inicial para o IRPJ seria de R$ 32.000;
- com presunção de 8%, a base inicial seria de R$ 8.000.
Sobre essa base são aplicadas as regras próprias do IRPJ, inclusive o adicional previsto em lei quando os limites forem ultrapassados.
Para a CSLL, a lógica é semelhante: o percentual utilizado na formação da base presumida pode variar conforme a natureza da receita.
O tratamento está relacionado ao Lucro Presumido
A discussão sobre os percentuais de 8% para IRPJ e 12% para CSLL está ligada à sistemática do Lucro Presumido.
Uma clínica enquadrada no Simples Nacional não reduz seus tributos simplesmente solicitando “equiparação hospitalar”. Nesse regime, a tributação segue regras próprias.
Da mesma forma, no Lucro Real, IRPJ e CSLL são apurados com base no resultado tributável conforme a sistemática específica desse regime, sem utilização desses percentuais de presunção.
Antes de qualquer mudança, vale comparar o efeito global dos diferentes regimes. O tema também é aprofundado no conteúdo sobre gestão financeira e análise dos números de clínicas de estética, já que impostos, margem, custos e estrutura financeira precisam ser avaliados em conjunto.
Comparativo do tratamento tributário
| Situação | Base presumida de IRPJ | Base presumida de CSLL | Observação |
| Serviços em geral no Lucro Presumido | 32% | 32% | Regra aplicável a diversas prestações de serviços. |
| Receita que atende aos requisitos de serviços hospitalares | 8% | 12% | Depende da natureza da atividade e do cumprimento dos requisitos legais. |
| Consulta médica isolada | Em regra, 32% | Em regra, 32% | Simples consultas médicas não integram, por si só, o conceito de serviço hospitalar. |
| Clínica no Simples Nacional | Não se aplica essa sistemática | Não se aplica essa sistemática | A tributação segue as regras próprias do Simples Nacional. |
| Clínica no Lucro Real | Não utiliza percentual de presunção | Não utiliza percentual de presunção | A apuração considera o resultado tributável conforme as regras do regime. |
A clínica precisa ter internação ou leitos?
Não necessariamente.
Esse ponto foi relevante na evolução da interpretação sobre serviços hospitalares. O STJ decidiu que a expressão deve ser analisada considerando a atividade realizada, e não apenas a estrutura física do estabelecimento.
Isso significa que a inexistência de leitos ou internação não elimina automaticamente a possibilidade de análise do enquadramento.
Por outro lado, também não significa que qualquer clínica ou consultório tenha direito aos percentuais reduzidos.
É preciso evitar dois extremos:
- considerar que somente hospitais tradicionais podem utilizar o tratamento;
- considerar que qualquer clínica que preste serviços de saúde pode utilizá-lo automaticamente.
A resposta depende da atividade efetivamente realizada e do cumprimento dos requisitos aplicáveis à empresa.
CNAE garante a equiparação hospitalar?
Não. O CNAE é relevante para caracterizar formalmente as atividades econômicas da empresa, mas não substitui a análise do serviço realmente prestado.
A interpretação consolidada pelo STJ privilegia a natureza objetiva da atividade.
Portanto, incluir um CNAE relacionado à área de saúde apenas para buscar determinada tributação, sem correspondência com a operação real, não é uma estratégia segura.
Da mesma forma, uma clínica que efetivamente passa a realizar novos procedimentos deve avaliar se seu contrato social, CNAEs, licenças, documentação sanitária, notas fiscais e registros contábeis continuam compatíveis com a nova operação.
Quais documentos devem ser analisados?
A documentação necessária varia conforme a clínica, mas uma revisão normalmente envolve:
- cartão CNPJ e CNAEs;
- contrato social e alterações;
- registro empresarial;
- licenciamento sanitário;
- documentos dos responsáveis técnicos;
- relação detalhada de procedimentos;
- notas fiscais emitidas;
- contratos com profissionais;
- documentação dos equipamentos utilizados;
- autorizações relacionadas às atividades;
- demonstrações contábeis;
- apurações anteriores de IRPJ e CSLL;
- controles utilizados para segregação de receitas.
O objetivo dessa revisão é verificar se atividade econômica, operação, documentação e tributação estão contando a mesma história.
Principais erros na equiparação hospitalar para clínicas de estética
1. Aplicar o benefício a toda clínica que realiza estética avançada
Procedimento sofisticado, invasivo ou realizado com equipamento de alto valor não é sinônimo automático de serviço hospitalar.
Impacto: utilização indevida da base reduzida, com risco de cobrança das diferenças de IRPJ e CSLL, além de acréscimos legais.
Como evitar: analisar individualmente a natureza de cada serviço e confrontá-la com a legislação e a jurisprudência aplicáveis.
2. Reduzir a base sobre todo o faturamento
Uma mesma clínica pode possuir receitas de diferentes naturezas.
Impacto: utilização dos percentuais reduzidos sobre consultas ou outros serviços que não atendem aos requisitos.
Como evitar: manter controles capazes de segregar corretamente cada grupo de receita.
3. Ignorar a estrutura societária
A atividade pode possuir características compatíveis com serviços hospitalares, mas a empresa ainda precisa atender aos requisitos jurídicos e societários estabelecidos pela legislação.
Impacto: fragilidade do enquadramento perante uma fiscalização.
Como evitar: revisar contrato social, natureza jurídica, registros e organização empresarial antes de alterar a apuração.
4. Tratar a regularidade sanitária como mera formalidade
As regras sanitárias fazem parte da operação e precisam ser compatíveis com os procedimentos executados.
Impacto: divergências entre a realidade da clínica, os serviços declarados e a documentação regulatória.
Como evitar: manter licenças, instalações, equipamentos, responsáveis técnicos e processos de trabalho adequados às atividades efetivamente exercidas.
5. Alterar somente o CNAE
Trocar ou acrescentar códigos cadastrais não modifica, por si só, a natureza do serviço prestado.
Impacto: inconsistência entre cadastro fiscal e operação real.
Como evitar: fazer alterações cadastrais apenas quando refletirem as atividades efetivamente desenvolvidas pela clínica.
6. Calcular apenas a economia de IRPJ e CSLL
Uma decisão tributária precisa considerar toda a carga fiscal e a estrutura econômica da empresa.
Impacto: obter economia em determinado tributo e, ao mesmo tempo, assumir uma estrutura global menos eficiente.
Como evitar: comparar cenários completos antes de alterar o regime ou a forma de apuração.
Quais os benefícios de um enquadramento feito corretamente?
Quando a clínica realmente atende às condições legais, a análise da equiparação hospitalar pode produzir efeitos financeiros relevantes.
Redução das bases de IRPJ e CSLL
O primeiro benefício potencial está na utilização das bases presumidas diferenciadas sobre as receitas efetivamente elegíveis.
Dependendo do faturamento e da composição das receitas, a diferença pode representar redução relevante da carga tributária relacionada ao IRPJ e à CSLL.
Maior previsibilidade tributária
Quando cada procedimento é classificado corretamente e as receitas são segregadas, a empresa consegue projetar impostos com mais precisão.
Isso melhora a gestão do caixa e reduz o risco de decisões baseadas apenas no faturamento bruto.
Mais segurança fiscal
Uma análise estruturada exige revisar contrato social, licenças, CNAEs, documentação sanitária, emissão de notas e registros contábeis.
Esse alinhamento reduz divergências que poderiam gerar questionamentos fiscais posteriormente.
Melhor leitura da rentabilidade da clínica
A segregação das receitas permite identificar quanto cada grupo de procedimentos gera de faturamento, quais impostos incidem e qual margem permanece após os custos.
A decisão deixa de ser apenas tributária e passa a contribuir para a gestão empresarial.
Crescimento com maior controle
Com informações tributárias e financeiras organizadas, a clínica pode avaliar com mais segurança investimentos em novos equipamentos, ampliação da estrutura, contratação de profissionais ou abertura de novas unidades.
O melhor resultado, portanto, não está apenas em pagar menos impostos, mas em combinar eficiência tributária, conformidade e informação para tomada de decisão.
Perguntas frequentes sobre equiparação hospitalar em São Paulo
Toda clínica de estética pode ter equiparação hospitalar?
Não. O enquadramento depende da natureza dos serviços efetivamente prestados e do cumprimento dos requisitos legais, societários e sanitários. Serviços exclusivamente estéticos ou de embelezamento não recebem automaticamente o tratamento destinado aos serviços hospitalares.
Clínica de estética precisa ser hospital para utilizar a regra?
Não necessariamente. O STJ entende que a análise deve considerar a atividade realizada, e não apenas o local onde o serviço é prestado. A empresa, porém, precisa atender aos demais requisitos legais aplicáveis.
Equiparação hospitalar vale para o Simples Nacional?
A utilização das bases presumidas de 8% para IRPJ e 12% para CSLL está relacionada ao Lucro Presumido. Empresas do Simples Nacional seguem outra sistemática de tributação.
Consultas médicas entram na equiparação hospitalar?
Em regra, simples consultas médicas não se enquadram no conceito de serviços hospitalares adotado pelo STJ para essa finalidade. A análise precisa separar consultas de outros procedimentos eventualmente realizados pela clínica.
Basta incluir um CNAE hospitalar no CNPJ?
Não. O código cadastral precisa refletir a atividade real. A natureza do serviço efetivamente prestado continua sendo determinante para a análise tributária.
A redução pode ser aplicada a todas as receitas da clínica?
Não necessariamente. Quando a empresa possui receitas provenientes de atividades diferentes, é necessário identificar quais delas realmente atendem às condições exigidas. A segregação adequada das receitas é um dos pontos mais relevantes da análise.
O que verificar antes de buscar a equiparação hospitalar?
A equiparação hospitalar em São Paulo pode representar uma oportunidade tributária para determinadas clínicas, mas a análise deve começar pela atividade real, e não pela expectativa de redução de impostos.
Antes de modificar a apuração, a clínica deve confirmar pelo menos cinco pontos:
- quais procedimentos são efetivamente realizados;
- quais receitas possuem características distintas e precisam ser segregadas;
- se a organização societária está adequada;
- se a clínica atende às exigências sanitárias relacionadas às suas atividades;
- se o Lucro Presumido continua sendo adequado quando toda a operação é considerada.
Legislação federal, jurisprudência, documentação societária, regularidade sanitária e contabilidade precisam ser avaliadas conjuntamente.
Em uma clínica que oferece vários tipos de atendimento, é possível que apenas parte do faturamento apresente características compatíveis com o tratamento tributário específico. Por isso, generalizações podem produzir tanto pagamento excessivo de impostos quanto exposição fiscal.
O diagnóstico correto evita dois problemas opostos: deixar de aproveitar uma possibilidade prevista em lei ou utilizar uma redução tributária sem sustentação documental e operacional.
Avalie a estrutura tributária da sua clínica com a Contábil Norte
A análise de equiparação hospitalar exige mais do que comparar percentuais de IRPJ e CSLL. É necessário revisar atividades, enquadramento societário, receitas, documentação fiscal, licenciamento, regime tributário e organização contábil.
A Contábil Norte atua com suporte contábil, tributário e financeiro para clínicas de estética em São Paulo, auxiliando empresas na análise do regime tributário, organização fiscal, planejamento tributário, assessoria contábil e estruturação da operação.
Se a sua clínica realiza procedimentos relacionados à área da saúde e precisa entender se existe uma possibilidade de enquadramento compatível com sua operação, fale com a Contábil Norte para avaliar a estrutura tributária da empresa com base nas atividades e receitas efetivamente realizadas.