Escolher o regime tributário de um escritório de advocacia apenas pela menor alíquota inicial pode gerar uma economia aparente e um custo elevado ao longo do ano. Faturamento, folha de pagamento, distribuição de lucros, município de atuação e estrutura societária interferem diretamente no valor efetivamente recolhido.
Um escritório enquadrado no Simples Nacional, por exemplo, pode começar com uma alíquota nominal de 4,5%. Esse percentual, porém, não contempla a Contribuição Previdenciária Patronal incidente sobre a folha, pois os serviços advocatícios são tributados pelo Anexo IV. Dependendo da estrutura de pessoal, o custo total pode superar o de outro regime.
O Lucro Presumido também exige atenção. Embora ofereça previsibilidade, sua tributação parte de uma margem definida pela legislação, independentemente do resultado financeiro real do escritório. Já o Lucro Real pode ser útil em situações específicas, mas demanda controles contábeis e fiscais mais rigorosos.
Neste artigo, você entenderá como escolher o regime tributário para advogados, quais custos precisam ser comparados e por que a decisão deve considerar muito mais do que a alíquota apresentada em uma tabela. Para uma análise complementar sobre formalização, vale conhecer também as etapas de regularização de empresas para advogados .
O que é regime tributário para advogados?
O regime tributário para advogados é o conjunto de regras utilizado para calcular e recolher os impostos incidentes sobre os honorários e as demais receitas de uma sociedade de advocacia. Os principais regimes disponíveis são Simples Nacional, Lucro Presumido e Lucro Real.
A escolha correta depende do faturamento, da folha de pagamento, da margem de lucro, do ISS municipal, das despesas dedutíveis, da forma de recebimento dos honorários e da remuneração dos sócios. Por isso, o melhor enquadramento não pode ser definido apenas pela alíquota nominal.
Quais regimes tributários podem ser utilizados por advogados?
Advogados podem exercer a atividade como profissionais autônomos ou constituir uma sociedade de advocacia. Quando há uma pessoa jurídica, a atividade pode ser tributada pelo Simples Nacional, Lucro Presumido ou Lucro Real, desde que sejam atendidos os requisitos de cada regime.
A sociedade de advocacia possui características próprias. Segundo o Estatuto da Advocacia e da OAB , os profissionais podem constituir uma sociedade simples de prestação de serviços jurídicos ou uma sociedade unipessoal de advocacia.
A personalidade jurídica é adquirida com o registro aprovado dos atos constitutivos no Conselho Seccional da OAB em cuja base territorial estiver localizada a sede. Diferentemente de uma sociedade empresária comum, a sociedade de advocacia não é registrada na Junta Comercial.
Essa formalização permite separar as receitas profissionais da movimentação financeira pessoal, emitir notas fiscais, contratar funcionários, registrar adequadamente os honorários e distribuir lucros com base em demonstrações contábeis.
1.Simples Nacional para advogados
As sociedades de advocacia e as sociedades unipessoais podem optar pelo Simples Nacional quando cumprem os requisitos previstos na Lei Complementar nº 123/2006. A atividade advocatícia é enquadrada no Anexo IV.
A primeira faixa do Anexo IV possui alíquota nominal de 4,5%. À medida que a receita bruta acumulada nos últimos 12 meses aumenta, a alíquota efetiva também cresce.
O cálculo utiliza a seguinte fórmula:
Alíquota efetiva = [(RBT12 × alíquota nominal) − parcela a deduzir] ÷ RBT12
Nesse cálculo:
- RBT12 é a receita bruta acumulada nos 12 meses anteriores;
- a alíquota nominal corresponde à faixa do Anexo IV;
- a parcela a deduzir reduz o impacto da mudança entre as faixas;
- a alíquota efetiva é aplicada sobre o faturamento mensal.
Um detalhe altera significativamente a análise: no Anexo IV, a Contribuição Previdenciária Patronal não está incluída no Documento de Arrecadação do Simples Nacional, o DAS.
Conforme as orientações da Receita Federal sobre a contribuição previdenciária do Anexo IV , essa parcela deve ser apurada separadamente sobre a folha, o pró-labore e as demais verbas sujeitas à incidência previdenciária.
Portanto, uma alíquota efetiva de 4,5% não representa necessariamente todo o custo tributário do escritório.
2.O Fator R é aplicado à advocacia?
Não. O Fator R não define a tributação dos serviços advocatícios.
Esse cálculo é utilizado para determinar se determinadas atividades de serviços serão tributadas pelo Anexo III ou pelo Anexo V do Simples Nacional. A advocacia possui enquadramento específico no Anexo IV, independentemente da proporção entre folha de pagamento e faturamento.
Confundir essas regras pode produzir projeções incorretas e levar o escritório a acreditar que a contratação de funcionários ou o aumento do pró-labore transferirá a atividade para outro anexo.
3.Lucro Presumido para escritórios de advocacia
No Lucro Presumido, a legislação estabelece uma margem tributável sobre a receita, sem depender do lucro efetivamente obtido pelo escritório.
Para serviços advocatícios, a base presumida do IRPJ e da CSLL corresponde, em regra, a 32% da receita bruta. Sobre essa base, são aplicadas as alíquotas dos respectivos tributos.
- IRPJ: 15%;
- adicional de IRPJ: 10% sobre a parcela da base de cálculo que ultrapassar o limite legal;
- CSLL: 9%;
- PIS: 0,65%;
- Cofins: 3%;
- ISS: conforme a legislação municipal aplicável.
Desconsiderando o adicional de IRPJ e considerando apenas os tributos federais, a carga básica corresponde normalmente a:
- IRPJ: 4,8% da receita;
- CSLL: 2,88% da receita;
- PIS e Cofins: 3,65% da receita;
- total federal aproximado: 11,33% da receita.
A esse percentual devem ser acrescentados o ISS e os encargos incidentes sobre folha de pagamento e pró-labore.
O Lucro Presumido pode ser vantajoso para escritórios com margem elevada, folha pequena ou uma estrutura que torne o Anexo IV menos econômico. Entretanto, a escolha exige simulação, principalmente quando o faturamento se aproxima da faixa sujeita ao adicional de IRPJ.
A análise também deve observar como os contratos e recebimentos são contabilizados. A tributação dos honorários advocatícios pode variar conforme a natureza dos valores, a forma de contratação e o momento do reconhecimento da receita.
4.Lucro Real para sociedades de advocacia
No Lucro Real, IRPJ e CSLL são calculados sobre o lucro contábil ajustado pelas adições, exclusões e compensações previstas na legislação fiscal.
Esse regime costuma ser menos frequente entre escritórios de pequeno e médio porte, mas pode ser considerado quando:
- a margem de lucro é reduzida;
- existem despesas operacionais elevadas e dedutíveis;
- o resultado apresenta variações relevantes;
- há períodos de prejuízo fiscal;
- o faturamento impede a utilização de outro regime;
- a estrutura empresarial demanda controles mais sofisticados.
No Lucro Real, PIS e Cofins geralmente seguem o regime não cumulativo, com alíquotas de 1,65% e 7,6%, respectivamente. O aproveitamento de créditos depende da natureza das despesas e das regras legais.
Como escritórios de advocacia costumam concentrar seus custos em folha, pró-labore e remuneração de profissionais, nem todas as despesas geram créditos de PIS e Cofins. Por isso, não basta comparar a tributação sobre o lucro: é necessário avaliar a carga total e a capacidade de aproveitamento dos créditos.
Como escolher o regime tributário para advogados na prática?
A escolha deve ser feita com projeções financeiras e tributárias, e não apenas com o faturamento do mês anterior. Um processo seguro pode seguir as etapas abaixo.
1. Projetar o faturamento dos próximos 12 meses
Considere contratos recorrentes, honorários de êxito, consultorias, pareceres, demandas pontuais e possíveis oscilações de recebimento.
Honorários de êxito podem concentrar receita em determinados meses e aumentar a alíquota efetiva do Simples Nacional, pois o cálculo considera o faturamento acumulado dos últimos 12 meses.
2. Mapear a estrutura de pessoal
Levante os valores relacionados a:
- salários;
- pró-labore;
- encargos trabalhistas e previdenciários;
- pagamentos a advogados associados;
- benefícios;
- serviços terceirizados.
No Anexo IV, a folha tem peso relevante porque a contribuição patronal é recolhida fora do DAS. Um escritório com muitos empregados e pró-labore elevado pode ter uma carga total bastante diferente daquela indicada pela alíquota do Simples Nacional.
3. Identificar o ISS aplicável
O ISS é um tributo municipal e, em regra, possui alíquota entre 2% e 5%. Entretanto, sociedades de profissionais podem estar sujeitas a regras municipais específicas, inclusive regimes de recolhimento fixo por profissional habilitado.
A possibilidade de recolhimento fixo não deve ser presumida. Ela depende da legislação local, da estrutura societária e da forma como os serviços são prestados.
No Simples Nacional, o ISS normalmente integra a alíquota unificada do Anexo IV. Eventuais tratamentos municipais devem ser avaliados conforme a legislação e a situação concreta da sociedade.
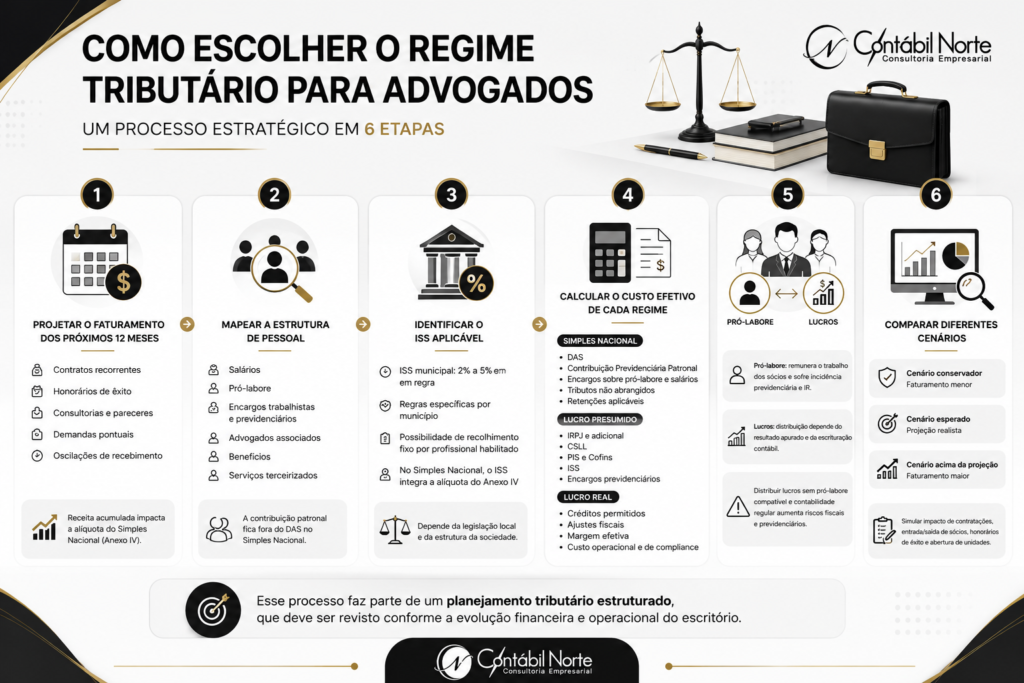
4. Calcular o custo efetivo de cada regime
A comparação precisa reunir todos os componentes tributários, e não somente o DAS ou o IRPJ.
No Simples Nacional, devem ser considerados:
- DAS;
- Contribuição Previdenciária Patronal;
- encargos sobre pró-labore e salários;
- tributos não abrangidos pelo regime;
- retenções eventualmente aplicáveis.
No Lucro Presumido, entram:
- IRPJ;
- adicional de IRPJ;
- CSLL;
- PIS;
- Cofins;
- ISS;
- encargos previdenciários.
No Lucro Real, também devem ser avaliados os créditos permitidos, os ajustes fiscais, a margem efetiva e o custo operacional de manter controles mais complexos.
5. Projetar a remuneração dos sócios
Pró-labore e distribuição de lucros possuem tratamentos diferentes.
O pró-labore remunera o trabalho dos sócios e sofre incidência previdenciária, além do Imposto de Renda conforme a faixa aplicável. Já a distribuição de lucros depende do resultado efetivamente apurado e de uma escrituração contábil capaz de demonstrar os valores distribuíveis.
Retirar todo o dinheiro disponível como distribuição de lucros, sem pró-labore compatível e sem contabilidade regular, aumenta o risco de questionamentos fiscais e previdenciários.
6. Comparar diferentes cenários
Uma simulação adequada deve apresentar pelo menos três possibilidades:
- faturamento conservador;
- faturamento esperado;
- faturamento acima da projeção.
Também é recomendável simular o impacto de novas contratações, entrada ou saída de sócios, pagamento de honorários de êxito e abertura de unidades em outros municípios.
Esse processo faz parte de um planejamento tributário estruturado , que deve ser revisto conforme a evolução financeira e operacional do escritório.
Aspectos fiscais, societários e operacionais que exigem atenção
1.Registro da sociedade na OAB
Sociedades de advocacia possuem registro próprio. Os atos constitutivos devem ser aprovados pelo Conselho Seccional da OAB da base territorial da sede.
O registro em Junta Comercial não substitui esse procedimento. A legislação determina que a sociedade adquira personalidade jurídica com o registro dos atos constitutivos na OAB.
Depois do registro, ainda são necessários procedimentos como:
- inscrição no CNPJ;
- cadastro municipal;
- habilitação para emissão de nota fiscal;
- definição do regime tributário;
- obtenção das licenças exigidas pelo município;
- organização da escrituração contábil.
2.Emissão de notas fiscais e separação dos valores de clientes
Os honorários devem ser documentados de acordo com a legislação municipal e o regime tributário adotado.
O contrato pode prever honorários fixos, mensais, por etapa ou de êxito. A forma de cobrança não elimina a necessidade de verificar o momento correto de emissão da nota fiscal e de reconhecimento da receita.
Também é necessário conferir:
- código do serviço;
- município de incidência do ISS;
- retenções indicadas pelo tomador;
- valor efetivo dos honorários;
- reembolsos de despesas;
- natureza dos valores recebidos em nome do cliente.
Recursos de clientes destinados ao pagamento de custas, depósitos judiciais, taxas ou despesas processuais não devem ser confundidos com receita própria do escritório. A segregação financeira e documental reduz erros na apuração tributária e melhora a prestação de contas.
3.Regime de caixa ou de competência
No Simples Nacional, a empresa pode, observadas as regras do regime, optar pelo reconhecimento da receita pelo regime de caixa. Nesse caso, a tributação acompanha os valores efetivamente recebidos, embora permaneça a obrigação de controlar os valores faturados e ainda não pagos.
No Lucro Presumido, também pode ser possível utilizar o regime de caixa, desde que os registros e controles atendam às exigências fiscais.
Para escritórios com inadimplência, contratos parcelados ou prazos longos de recebimento, essa escolha pode reduzir o descasamento entre o pagamento dos impostos e a entrada dos honorários.
4.Obrigações acessórias
A escolha do regime também altera as obrigações entregues à Receita Federal, ao município e a outros órgãos.
Entre as rotinas que podem ser exigidas estão:
- PGDAS-D;
- DEFIS;
- DCTFWeb;
- eSocial;
- EFD-Reinf;
- ECD;
- ECF;
- declarações municipais;
- livros e registros contábeis;
- emissão e guarda de documentos fiscais.
A lista varia conforme o regime, o faturamento, a estrutura trabalhista, o município e a natureza das operações.
5.Impactos da Reforma Tributária do Consumo
A transição para o IBS e a CBS também deve entrar no planejamento dos escritórios. As novas regras afetam documentos fiscais, formação de preços, contratos e aproveitamento de créditos pelos clientes empresariais.
A Receita Federal mantém orientações específicas sobre a implementação da Reforma Tributária do Consumo em 2026 , incluindo requisitos relacionados aos documentos fiscais eletrônicos.
Para optantes pelo Simples Nacional, a análise futura não ficará restrita ao valor pago. Escritórios que atendem predominantemente pessoas jurídicas também precisarão avaliar a geração de créditos para os clientes, a formação do preço e os efeitos comerciais do enquadramento escolhido.
Uma análise mais ampla dessas mudanças pode ser encontrada no conteúdo sobre Reforma Tributária para escritórios de advocacia .
Comparação dos regimes tributários para advogados
| Critério | Simples Nacional | Lucro Presumido | Lucro Real |
| Limite de receita | Até R$ 4,8 milhões por ano, observadas as regras aplicáveis | Até o limite legal do regime | Sem limite específico de receita |
| Tributação da advocacia | Anexo IV | Presunção de 32% para IRPJ e CSLL | Lucro contábil ajustado |
| Alíquota inicial ou carga básica | A partir de 4,5% no DAS | Aproximadamente 11,33% em tributos federais, antes do ISS e do adicional de IRPJ | Varia conforme o lucro e os créditos permitidos |
| Contribuição patronal | Fora do DAS | Fora dos tributos sobre faturamento | Fora dos tributos sobre o lucro |
| ISS | Geralmente incluído no DAS | Recolhido separadamente | Recolhido separadamente |
| Complexidade operacional | Menor, mas exige controles contábeis e trabalhistas | Intermediária | Elevada |
| Indicado, em geral, para | Estruturas menores ou com combinação favorável entre faturamento e folha | Escritórios com boa margem e comparação favorável de carga | Operações com margem baixa, despesas relevantes ou necessidades específicas |
| Principal ponto de atenção | CPP fora do DAS e aumento da alíquota efetiva | Tributação sobre margem presumida, mesmo com lucro menor | Custos de conformidade e limitações no aproveitamento de créditos |
A tabela apresenta tendências gerais. O regime mais econômico somente pode ser identificado por meio de uma simulação feita com os dados do próprio escritório.
Principais erros na escolha do regime tributário
1. Comparar apenas as alíquotas nominais
A alíquota de 4,5% do Anexo IV parece inferior à carga do Lucro Presumido, mas não inclui a contribuição previdenciária patronal.
Impacto: a economia projetada pode desaparecer quando entram os encargos sobre folha e pró-labore.
Como evitar: calcular a carga tributária total, incluindo tributos sobre receita, lucro, folha e remuneração dos sócios.
2. Aplicar o Fator R à advocacia
A advocacia é tributada pelo Anexo IV, e não pelos Anexos III ou V.
Impacto: projeções distorcidas e decisões equivocadas sobre folha e pró-labore.
Como evitar: verificar o enquadramento específico da atividade antes de elaborar qualquer simulação.
3. Escolher o regime com base em um único mês
Recebimentos de honorários de êxito podem alterar o faturamento acumulado e a alíquota efetiva.
Impacto: aumento inesperado do DAS ou incidência do adicional de IRPJ.
Como evitar: projetar o ano completo, incluindo receitas extraordinárias e possíveis períodos de inadimplência.
4. Misturar recursos de clientes com receita do escritório
Custas, depósitos e valores administrados em nome de clientes precisam ser corretamente identificados.
Impacto: tributação indevida, divergências contábeis e dificuldade para prestar contas.
Como evitar: utilizar contas, centros de controle e documentos que separem recursos próprios e de terceiros.
5. Distribuir lucros sem escrituração contábil
A movimentação bancária, isoladamente, não comprova o lucro distribuível.
Impacto: os valores retirados podem ser questionados e tratados como remuneração tributável.
Como evitar: manter contabilidade regular, conciliação bancária e demonstrações financeiras consistentes.
6. Ignorar a legislação municipal do ISS
A forma de recolhimento pode variar conforme o município e as características da sociedade.
Impacto: pagamento incorreto, autuações ou perda de um tratamento fiscal aplicável.
Como evitar: revisar a legislação municipal e os requisitos relacionados às sociedades profissionais.
Benefícios de uma escolha tributária bem estruturada
Redução sustentável de custos
O planejamento permite identificar o regime que apresenta menor carga total, sem depender de práticas frágeis ou interpretações incompatíveis com a legislação.
Maior segurança fiscal
A correta classificação das receitas, a emissão adequada das notas e o cumprimento das obrigações reduzem o risco de multas, notificações e inconsistências cadastrais.
Melhor gestão do caixa
Quando o regime e o critério de reconhecimento da receita são compatíveis com o ciclo de recebimento, o escritório reduz o risco de pagar impostos antes de receber os honorários.
Remuneração organizada dos sócios
A definição de pró-labore, distribuição de lucros e retiradas extraordinárias melhora a transparência e evita que despesas pessoais sejam tratadas como custos do escritório.
Planejamento do crescimento
A projeção tributária permite avaliar contratações, entrada de sócios, expansão para novos municípios e contratos de maior valor antes que essas decisões pressionem a margem.
Informações mais confiáveis
Uma contabilidade estruturada mostra a rentabilidade por área, cliente ou contrato, além de revelar despesas que reduzem o resultado. O regime tributário passa a integrar a estratégia do negócio, em vez de ser tratado apenas no momento de emitir as guias.
Perguntas frequentes sobre regime tributário para advogados
1.Qual é o melhor regime tributário para advogados?
Não existe um regime único para todos os escritórios. O melhor enquadramento depende do faturamento, da folha, do pró-labore, do ISS, da margem de lucro e da regularidade dos recebimentos. A decisão deve ser baseada em simulações anuais.
2.Advogado pode optar pelo Simples Nacional?
Sim. Sociedades de advocacia e sociedades unipessoais podem optar pelo Simples Nacional quando atendem aos requisitos legais. A atividade é tributada pelo Anexo IV.
3.Qual é a alíquota do Simples Nacional para advogados?
A alíquota nominal começa em 4,5%, mas o percentual efetivo aumenta conforme a receita bruta acumulada nos últimos 12 meses. A contribuição previdenciária patronal é calculada fora do DAS.
4.Advogado pode ser MEI?
Não. A advocacia é uma atividade regulamentada e não integra a lista de ocupações permitidas ao Microempreendedor Individual. O profissional pode atuar como pessoa física ou constituir uma sociedade de advocacia, inclusive unipessoal.
5.Lucro Presumido pode ser melhor que o Simples para advogados?
Sim. Em escritórios com folha elevada, faturamento maior ou determinadas condições municipais de ISS, o Lucro Presumido pode apresentar menor custo total. A comparação precisa incluir tributos federais, ISS e encargos previdenciários.
6.É possível distribuir lucros sem pagar Imposto de Renda?
A distribuição depende do lucro efetivamente apurado e das regras tributárias vigentes. Para sustentar os valores distribuídos, a sociedade deve manter escrituração contábil regular, documentos e demonstrações que comprovem o resultado.
O que deve orientar a decisão tributária do escritório?
A escolha do regime tributário para advogados deve partir de dados concretos. Faturamento isolado ou alíquota inicial não são suficientes para definir o enquadramento mais econômico.
No Simples Nacional, o principal ponto de atenção é a contribuição previdenciária patronal recolhida fora do DAS. No Lucro Presumido, devem ser analisados a margem presumida de 32%, o ISS e o adicional de IRPJ. No Lucro Real, a decisão depende da margem efetiva, das despesas dedutíveis e dos créditos permitidos.
Também precisam entrar na análise a forma de recebimento dos honorários, a remuneração dos sócios, a estrutura de pessoal, as regras municipais e os efeitos graduais da Reforma Tributária do Consumo.
Uma revisão anual, acompanhada de projeções ao longo do exercício, permite corrigir distorções antes que elas comprometam a margem e o caixa do escritório.
Estruture a tributação do seu escritório com a Contábil Norte
A Contábil Norte oferece suporte contábil, tributário, financeiro e societário para advogados que precisam organizar o escritório, reduzir riscos e tomar decisões com maior previsibilidade.
O acompanhamento pode envolver a comparação entre Simples Nacional, Lucro Presumido e Lucro Real, análise da folha e do pró-labore, organização da distribuição de lucros, cumprimento das obrigações fiscais e preparação para as mudanças da Reforma Tributária.
Em vez de escolher o regime apenas pela menor alíquota aparente, solicite uma análise com a equipe da Contábil Norte e avalie a tributação com base no faturamento, na estrutura de custos e nos objetivos do seu escritório.